



La Superintendencia de Banca, Seguros y Administradoras Privadas de Fondos de Pensiones (SBS) aprobó el reglamento que habilita a las aseguradoras a diseñar y comercializar seguros paramétricos en el Perú, una modalidad que paga la indemnización de forma automática cuando un fenómeno natural alcanza el nivel establecido en la póliza, sin que el asegurado tenga que demostrar el daño sufrido. La norma se aprobó mediante la Resolución SBS N.° 02260-2026, firmada el 11 de setiembre y publicada un día después en el diario oficial El Peruano.
A diferencia de un seguro tradicional, que exige evaluar el daño o la pérdida económica para calcular cuánto pagar, el seguro paramétrico se activa cuando un indicador definido de antemano —por ejemplo, la magnitud de un sismo en una zona específica— llega o supera el umbral fijado en el contrato.
Alcanzado ese nivel, se genera el derecho al pago acordado, sin necesidad de acreditar cuánto daño sufrió la vivienda, el negocio u otro bien.
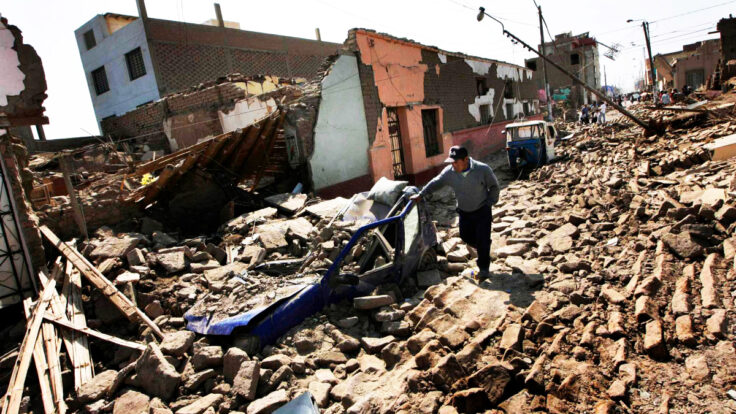
La medida busca cerrar una brecha relevante para el país: entre 2000 y 2023, el Perú registró más de 112,000 emergencias y más de 22 millones de personas damnificadas o afectadas por desastres, según cifras difundidas junto con la norma. El Niño Costero de 2017, uno de los episodios más recientes, generó pérdidas superiores a los US$ 3,100 millones.
¿Qué desastres podrá cubrir?
El reglamento limita estos seguros a riesgos derivados de fenómenos naturales que puedan medirse con parámetros objetivos, verificables e independientes: eventos de origen meteorológico, climatológico, geológico, geofísico u oceanográfico, y otros fenómenos naturales que generen afectaciones ambientales.
En la práctica, esto habilita coberturas asociadas a sismos, tsunamis, lluvias intensas, inundaciones y heladas, entre otros eventos medibles.
Cada póliza deberá detallar con anticipación el evento cubierto, la zona geográfica, el «gatillador» o umbral que activa la cobertura, el monto asegurado, la fuente de los datos y la fórmula de cálculo del pago.
¿Quiénes podrán contratarlo?
El seguro paramétrico no está pensado para que una persona lo contrate de forma individual. Según el reglamento, solo entidades públicas, personas jurídicas u organizaciones privadas podrán contratar la póliza, ya sea para sí mismas o en beneficio de una colectividad.
Una persona natural sí podrá ser beneficiaria —por ejemplo, dentro de un seguro colectivo contratado por una empresa u organización—, aunque no será quien lo contrate directamente.
La norma contempla de forma expresa los seguros de grupo y exige que cada asegurado reciba un certificado que acredite su incorporación y le permita acceder a las condiciones completas de la póliza.
La contratación se hará con una empresa de seguros, con la posibilidad de intermediación de corredores o comercialización mediante bancaseguros.
¿Cómo se activará y qué estructuras de pago tienen?
El proceso no depende de que el asegurado reporte el evento ni de una evaluación tradicional de daños. Una agencia de datos independiente, identificada previamente en la póliza, provee la información del parámetro; la aseguradora la monitorea y, al alcanzarse el umbral, un agente de cálculo determina si corresponde el pago y por cuánto.
El reglamento fija plazos concretos: el agente de cálculo tiene un máximo de dos días calendario desde la publicación oficial del parámetro para entregar la información a la aseguradora; esta, a su vez, cuenta con no más de dos días para comunicar al beneficiario si se alcanzó el umbral que activa la cobertura. El pago debe realizarse dentro de los 10 días calendario siguientes a esa comunicación.
El monto de cada póliza dependerá de lo pactado, pero el reglamento reconoce cuatro estructuras: pago fijo, con una suma determinada al alcanzar el umbral; pago proporcional, que aumenta según cuánto se supere el parámetro; pago incremental, con montos distintos según el nivel alcanzado; y pago por capas, con varios niveles de cobertura y su propio umbral y monto cada uno. El monto y las condiciones deben quedar definidos antes de que ocurra el evento, no después.
La norma, que también modifica el Reglamento de Comercialización de Productos de Seguros y el Reglamento de Auditoría Interna, exige además que las aseguradoras entreguen una guía del producto antes de la contratación, capaciten a su personal comercial y de intermediación, y remitan reportes trimestrales a la SBS sobre estos seguros.
Según la SBS, el mecanismo reduce costos operativos, agiliza la atención al asegurado y facilita el acceso de personas que suelen quedar fuera de los seguros tradicionales, por lo que lo presenta como una herramienta de inclusión financiera y de respuesta ante desastres.