



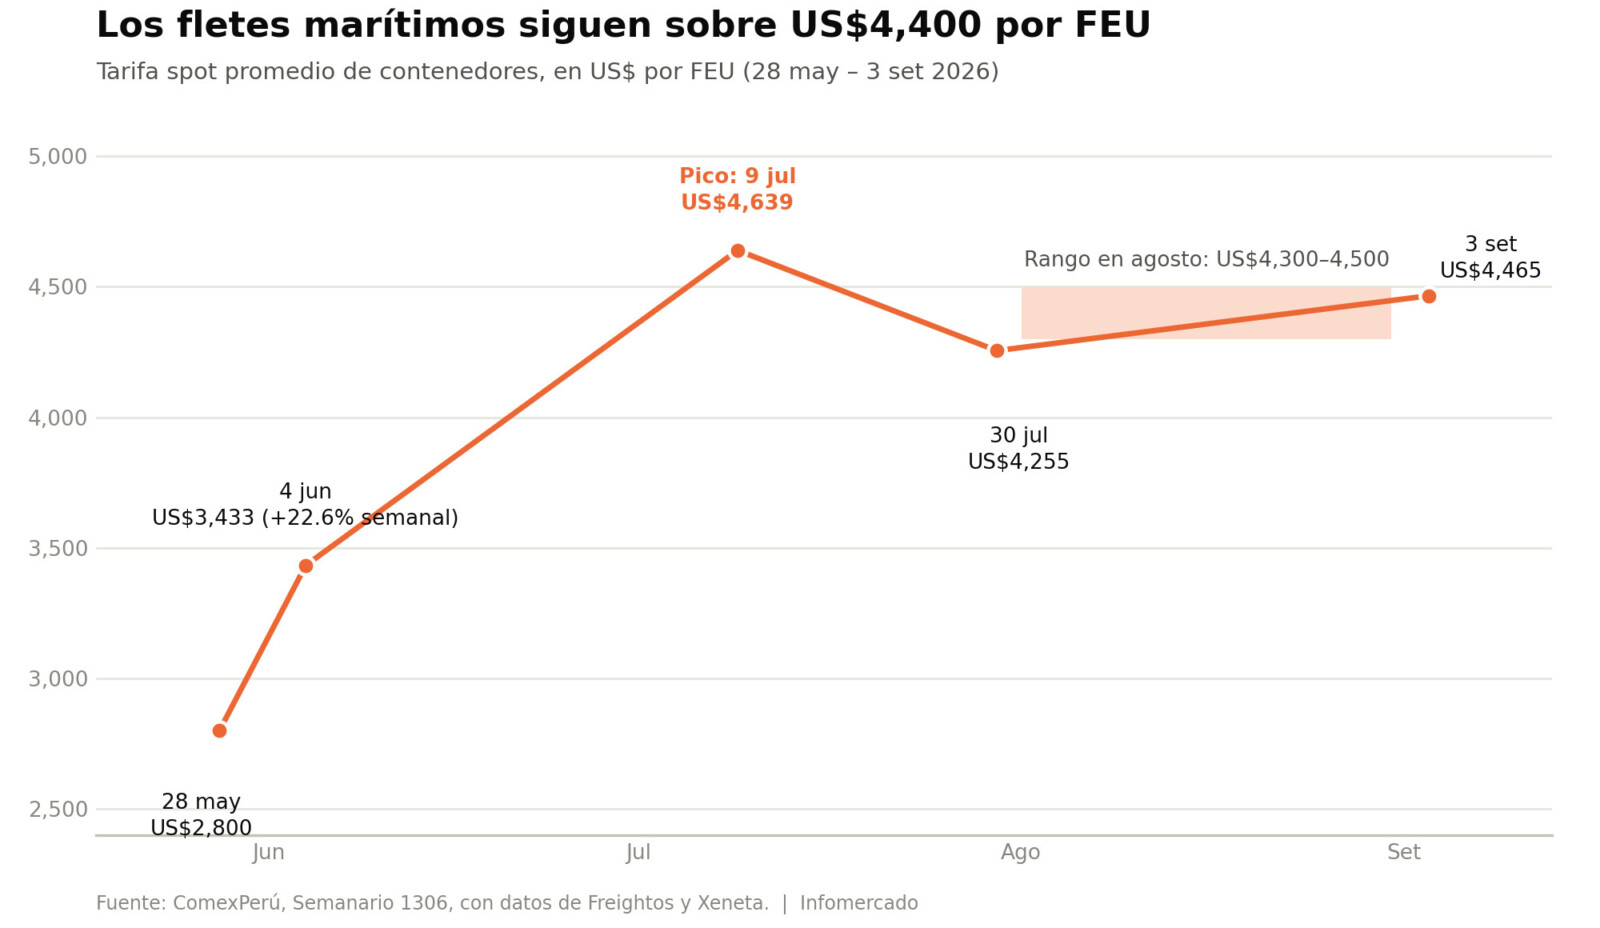
Los fletes marítimos de contenedores se mantuvieron en niveles elevados hacia inicios de setiembre, tras el fuerte repunte registrado durante el segundo semestre de 2026. La tarifa promedio llegó a US$4,465 por unidad equivalente a 40 pies (FEU, por sus siglas en inglés) el 3 de setiembre, luego de tocar un máximo de US$4,639/FEU el 9 de julio, según datos recogidos por la Sociedad de Comercio Exterior del Perú (ComexPerú) en su Semanario 1306.
El repunte se dio en un contexto de tensiones geopolíticas, congestión portuaria en Asia y nuevas restricciones de tránsito en el canal de Panamá, que en conjunto redujeron la capacidad efectiva de la oferta naviera justo cuando la demanda se aceleraba.
De US$2,800 a más de US$4,600 en seis semanas
Entre enero y mayo, las tarifas se mantuvieron relativamente contenidas y llegaron a un máximo de US$2,800/FEU el 28 de mayo. El escenario cambió a partir de junio: el 4 de ese mes, el flete promedio saltó a US$3,433/FEU, un alza semanal de 22.6%, y continuó en ascenso hasta el pico de US$4,639/FEU el 9 de julio.
Ese incremento respondió a una combinación de factores: una temporada alta adelantada, mayores compras ante la incertidumbre arancelaria en Estados Unidos, disrupciones en el estrecho de Ormuz, el alza del precio del petróleo y el consecuente aumento de los costos de combustible, además de la congestión en los principales puertos asiáticos.
Hacia fines de julio, la moderación del adelanto de compras permitió cierta estabilización, aunque las tarifas se mantuvieron altas. El 30 de julio se ubicaron en US$4,255/FEU, fluctuaron entre US$4,300 y US$4,500/FEU durante agosto, y cerraron en US$4,465/FEU el 3 de setiembre, en un contexto de nuevas restricciones por el lado de la oferta.
Tifones en Shanghái y Ningbo, y menos cupos en Panamá
Uno de los principales factores detrás de esa presión fue la congestión portuaria en China, agravada por tres tifones que obligaron a interrumpir temporalmente las operaciones en los puertos de Shanghái y Ningbo, según el reporte Global Freight Outlook de agosto de 2026, elaborado por la consultora Freightos.
La firma señaló que la congestión resultante venía absorbiendo capacidad naviera y contribuyendo a mantener las tarifas por encima de los niveles que regirían en un escenario de menor demanda.
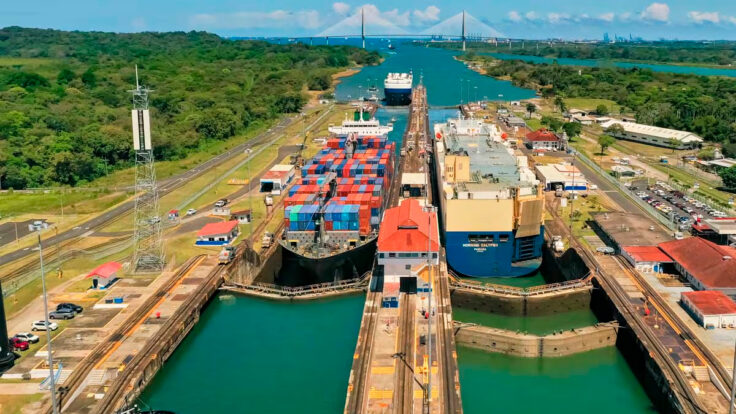
A ello se sumaron las restricciones adoptadas por la Autoridad del Canal de Panamá (ACP) ante la reducción de las precipitaciones en su cuenca hidrográfica. Desde el 3 de setiembre, los cupos disponibles bajaron a 34 tránsitos diarios y, desde el 15 de setiembre, se reducirán nuevamente a 32.
La ACP advirtió que esta menor disponibilidad podría alargar los tiempos de espera para los buques que lleguen sin una reserva confirmada. En paralelo, desde el 2 de setiembre, el calado máximo autorizado para los buques neopanamax bajó a 48 pies, equivalentes a 14.63 metros.
Lo que viene para fines de 2026 y el primer semestre de 2027
Las perspectivas para los próximos meses continúan sujetas a una elevada incertidumbre. Peter Sand, analista jefe de Xeneta, advirtió a inicios de setiembre que los efectos de las restricciones en el canal de Panamá podrían extenderse entre seis y nueve meses, e incluso agravarse hacia 2027.
En la misma línea, Niels Rasmussen, analista jefe de BIMCO, señaló que la menor capacidad de carga y los mayores costos para asegurar el tránsito podrían presionar aún más los fletes, en particular en las rutas entre Asia y la costa este de Estados Unidos.
El principal riesgo hacia adelante está asociado a la evolución de las precipitaciones y la disponibilidad de agua en la cuenca del canal.
Si las condiciones hídricas siguen deteriorándose durante la temporada seca, la ACP podría adoptar nuevas restricciones de tránsito o de calado, lo que reduciría aún más la capacidad efectiva y elevaría los tiempos de espera.
El antecedente de 2023, uno de los años más secos registrados en la cuenca del canal, permite dimensionar ese riesgo: los tránsitos diarios llegaron a reducirse hasta 22 buques, la congestión superó las 130 embarcaciones y los tiempos de espera para los buques sin reserva excedieron los 10 días.
El escenario actual todavía no alcanza esos niveles, pero la evolución del canal de Panamá se perfila como uno de los principales factores por seguir hacia fines de 2026 y durante el primer semestre de 2027.
Una mayor severidad de las restricciones podría mantener los fletes elevados o generar nuevas presiones al alza en las rutas con mayor exposición al canal.