


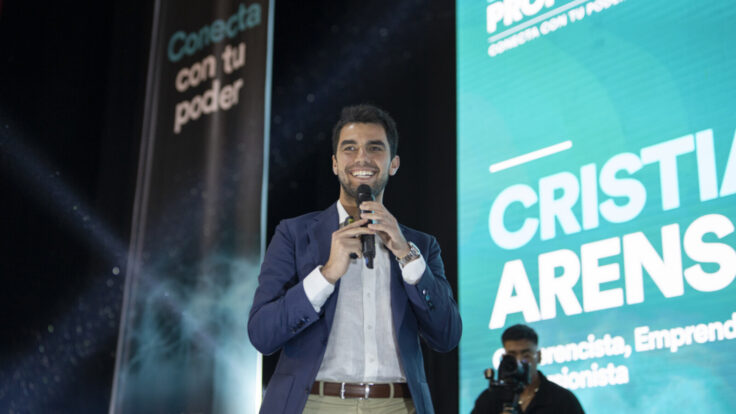

Cristhian Arens lleva más de 16 años vinculado al mundo de los negocios y las inversiones. Es conductor de Invertir Joven, un pódcast sobre negocios y crecimiento personal que supera los 300 mil oyentes mensuales. A sus 32 años, acaba de publicar su quinto libro, Programa tu riqueza, en el que aborda la construcción del patrimonio desde la educación financiera, los hábitos y el desarrollo personal.
En conversación con Infomercado, Arens sostiene que construir riqueza requiere objetivos claros, disciplina y constancia. También cuestiona las expectativas de enriquecimiento inmediato que se difunden en redes sociales y considera positiva una mayor regulación de quienes ofrecen información financiera al público.
En tu libro Programa tu riqueza planteas que construir patrimonio no necesariamente comienza ganando más dinero, sino cambiando la mentalidad y los hábitos. ¿Cuál es el principal error que cometemos cuando queremos construir un patrimonio?
Yo creo que el principal error es justamente no tener claro qué es un patrimonio, qué significa y no tener una meta definida sobre cuánto patrimonio quieres construir. Es decir, qué nivel de patrimonio deseas alcanzar. Creo que ese es el principal error.
¿Cómo puede una persona hacer un diagnóstico de su situación financiera y empezar a construir un patrimonio?
Creo que la principal forma de empezar, después de generar más ingresos de los que gastas y tener un excedente, es contar con una estrategia clara de portafolio. ¿A qué me refiero? A definir cuánto dinero vas a destinar a inversiones que generen flujos predecibles en el tiempo, como inmuebles, depósitos a plazo fijo o cuentas de ahorro de alto rendimiento. Ese sería el primer fondo, al que llamamos fondo de seguridad. Después debes definir cuánto destinarás a tu fondo de crecimiento, donde buscas ganancias de capital. Por ejemplo, comprar a 10 y vender a 20. Esto puede traducirse en inversiones en bolsa de valores o en inmuebles, pero ya no para alquilarlos, sino para comprarlos, remodelarlos y venderlos. Son inversiones un poco más arriesgadas o que requieren más trabajo.
Luego puedes destinar una pequeña parte a experimentar. Sin embargo, el concepto principal de Programa tu riqueza no está tanto en las habilidades técnicas, sino en aspectos más profundos: por qué ahorrar, por qué invertir y cómo estamos programados para relacionarnos con el dinero. Todas las personas tenemos una programación, aunque muchas veces no nos damos cuenta. Si naces en Perú, probablemente hablarás español; si naces en China, hablarás chino. Eso ocurre por el entorno. Lo mismo sucede con el dinero. Si creces en una familia donde se habla de abundancia y riqueza, probablemente desarrollarás esa forma de pensar. Si creces en un entorno donde se habla constantemente de escasez, puedes terminar adoptando esa mentalidad. La pregunta es si estamos programados para la abundancia o para la escasez, y por qué. El libro aborda cómo podemos reprogramar nuestra mente para la riqueza.
Hablar de una mentalidad de abundancia puede sonar motivacional. ¿Cómo se traduce esa idea en decisiones financieras concretas y medibles, más allá del pensamiento positivo?
No parte tanto del pensamiento positivo de libros como El Secreto, que te dicen que pienses en algo y lo vas a recibir. Es más parecido a subirte a un taxi. Si el taxista te pregunta a dónde quieres ir y tú le dices que no sabes, tienes un problema. Lo mismo ocurre con la vida. Todos quieren tener más dinero, pero cuando les preguntas cuánto dinero quieren tener, muchos responden que lo suficiente para pagar todo lo que necesitan. ¿Pero cuánto es eso? No tienen un número.
Por eso, lo primero es ponerte metas, trazarte un horizonte y definir hacia dónde quieres ir. Después debes alinear tus hábitos con lo que quieres conseguir. Si quieres correr una maratón, no puedes estar comiendo pizza todos los días y llevando una vida sedentaria. Tienes que hacer deporte. Lo mismo sucede con las finanzas. Además, cuando hablo de riqueza no me refiero solamente al dinero. También hablo de mejores relaciones, mejor salud y de cuidar aquello que es importante para cada persona. Mi propuesta tiene tres componentes: primero, hacer una introspección para saber qué quieres y por qué lo quieres; segundo, identificar qué necesitas y qué hábitos debes incorporar para conseguirlo; y tercero, aprender a disfrutar el proceso mientras avanzas hacia tus objetivos.
Tu libro plantea diez pasos y combina desarrollo personal con educación financiera. Si tuvieras que recomendar tres acciones concretas a una persona que gana un sueldo promedio y quiere construir un patrimonio, ¿cuáles serían?
La primera sería ponerse metas. Definir cuánto quieres ganar, qué nivel de patrimonio deseas tener y para cuándo quieres conseguirlo. La segunda es tomar acción y empezar a invertir. De nada sirve tener metas si no haces nada al respecto. Hay distintas formas de generar un excedente: trabajar horas extra, poner un negocio, conseguir una fuente adicional de ingresos o reducir gastos. Lo importante es lograr que, mes a mes, te quede algo de dinero, aunque sea poco. La tercera es optimizar tus hábitos. Si no sabes cómo estás gastando tu dinero, tienes que revisar tus gastos. Si no sabes cómo utilizas tu tiempo, debes llevar una agenda.
A partir de eso puedes mejorar pequeñas cosas. Por ejemplo, dejar de almorzar todos los días fuera de casa y preparar tu propia comida. Incluso podrías cocinar un poco más y vender menús en el trabajo. Hay muchas posibilidades. Lo importante es tener claridad sobre tu objetivo, tomar acción y mejorar constantemente tus hábitos.
¿Estas recomendaciones también se aplican a una persona que gana la remuneración mínima vital y que apenas consigue cubrir sus necesidades básicas?
Sí, también puede empezar. Lo que sucede es que mucha gente tiene la idea de que para comenzar a invertir necesitas millones. Hoy puedes comenzar a invertir en bolsa de valores, por ejemplo, desde 50 soles. Creo que eso está al alcance de muchas personas y es algo que quiero promover. Me gusta comparar la salud física con la salud financiera. Si encuentras a una persona con mucho sobrepeso, no le vas a decir que salga a correr una maratón. Le dirás que empiece a caminar y haga un poco de actividad física. Con las finanzas sucede lo mismo. A alguien que está muy endeudado, gana el sueldo mínimo o atraviesa una situación financiera precaria, no le vas a decir que invierta miles de soles o la mayor parte de su sueldo. Pero sí puedes decirle que ahorre 20 soles al mes, que sería el equivalente a empezar a caminar, y que luego los invierta. También puedes recomendarle que revise en qué está gastando su sueldo, que cuide mejor sus ingresos o que busque la forma de generar una fuente adicional de dinero. Hay historias de personas que han salido adelante con sueldos mínimos y muy pocos recursos, simplemente porque tuvieron claridad sobre una idea, una necesidad o una oportunidad.
En redes sociales existe una narrativa muy fuerte sobre alcanzar rápidamente la libertad financiera. ¿Se han generado expectativas poco realistas sobre el tiempo que realmente toma construir un patrimonio?
Sí. Creo que definitivamente se ha generado una expectativa muy poco realista, no solamente por las redes sociales, sino también por las películas. Cuando eres joven, tienes 15, 20 o 25 años, no solamente quieres volverte rico, millonario o financieramente libre, sino que quieres conseguirlo de la noche a la mañana.
Desde mi punto de vista, ese es uno de los peores errores que puedes cometer, porque puede llevarte a caer en estafas y situaciones terribles. Para mí, volverte libre financieramente de la noche a la mañana es prácticamente un unicornio. Casi no existe. Lo que sí existe es el trabajo duro, constante e inteligente. A mí me tomó más de 12 años, desde que abrí mi primer negocio, alcanzar la libertad financiera. No sé cómo conseguir la libertad financiera de la noche a la mañana, pero sí sé cómo hacerlo con constancia, disciplina y buenos hábitos. Eso es lo que intento compartir.
¿Cómo puede una persona distinguir entre quienes realmente ofrecen educación financiera y aquellos que utilizan las redes sociales para vender expectativas irreales?
Creo que es difícil porque muchas personas, y ahora más con la inteligencia artificial, venden resultados irreales. Te muestran el carro, la casa y otras cosas muy llamativas. Lo que les diría a todos es que investiguen y se fijen no solamente en los resultados que tiene una persona, sino en el proceso que tuvo que seguir para conseguirlos. No se comparen con el resultado. Compárense con el proceso. No se trata solamente de mirar los carros, las empresas o los resultados que alguien muestra, sino de entender lo que tuvo que hacer para llegar hasta allí. Es en ese proceso donde está el principal aprendizaje.
Si una persona decide empezar mañana a ordenar sus finanzas para construir un patrimonio, ¿cuál debería ser su primer paso?
El primer paso es hacer un presupuesto. Debes saber cuánto has gastado durante los últimos tres meses, cuánto has ganado, qué deudas tienes y cuál es tu patrimonio. Tienes que sincerar toda esa información. Hay muchas personas que viven con los ojos vendados. Les tienen tanto miedo a sus finanzas y al dinero que no saben cuánto deben, qué tasas de interés pagan, cuánto ganan o cuánto gastan. Incluso hay quienes no saben qué patrimonio tienen o qué significa tenerlo. En palabras simples, el patrimonio es todo lo que tienes menos lo que debes. Es decir, el valor de tus bienes y activos después de descontar tus deudas.
Muchas personas reciben consejos como gastar todo lo que ganan porque al mes siguiente volverán a cobrar. ¿Cuánto influye el entorno en nuestra relación con el dinero?
Si te rodeas de personas que están quebradas, vas a terminar quebrado. Si te rodeas de empresarios, vas a terminar siendo empresario. Tienes que evaluar de quién recibes consejos. Si quieres tener la vida financiera de las personas que te aconsejan, sigue sus recomendaciones. Pero si quieres tener una vida financiera que te dé paz, libertad y la posibilidad de hacer otras cosas, sigue los consejos de quienes han conseguido esos resultados.
Este es tu quinto libro. ¿Cómo ha sido el proceso de escribir, crear contenido y desarrollar proyectos vinculados a la educación financiera?
Este es mi quinto libro y escribir es parte de mis hábitos. Publicar un libro al año es algo que me gusta hacer. Es uno de mis pasatiempos, me distrae y lo hago de manera muy natural. Intento aportar el mayor valor posible y escribir los libros que a mí me gustaría leer. Leo entre 40 y 50 libros al año y escribo uno. Intento condensar en mis publicaciones la mayor cantidad posible de información y experiencias.
¿Qué viene para ti?
Tengo 32 años y siento que recién estoy empezando. Me gustaría seguir dando conferencias, escribiendo libros y llegar a los 80 años con 50 libros publicados. Mi sueño es cambiar el mundo a través de la educación de valor. Quiero que cada vez más personas dejen de trabajar por necesidad y lo hagan por propósito, haciendo algo que les guste, les apasione y les interese. Yo quiero trabajar hasta el último día de mi vida. Mientras te guste y te apasione lo que haces, ¿por qué no seguir haciéndolo?
La Superintendencia del Mercado de Valores (SMV) ha anunciado medidas relacionadas con la certificación de influencers financieros. ¿Qué opinas de esta iniciativa?
Me parece muy bien. Sí, vi el anuncio. Creo que, cuanto más avanza un sector, más necesario resulta regularlo. Es un sector que actualmente está poco regulado y considero válido que se pidan acreditaciones y capacitaciones. Eso ayudará a que cada vez más personas proporcionen mejor información y que el público pueda confiar más en quienes cuentan con esas acreditaciones.
¿Dónde debería establecerse la frontera entre la educación financiera y la asesoría de inversiones?
Hay países donde esto está bien regulado, como Estados Unidos. Creo que se deberían tomar como referencia las regulaciones de otros países, con las certificaciones correspondientes. Cada vez que estés haciendo publicidad, debes indicar que se trata de publicidad. Para mí, lo más importante en un sector tan sensible como la educación financiera es la coherencia entre lo que dices y lo que haces. Por lo menos, yo intento que, cuando recomiendo o menciono alguna plataforma, tenga una parte de mi dinero invertida allí. No todo mi dinero, obviamente, pero sí una cantidad que me permita conocer los riesgos que puede tener esa inversión.