



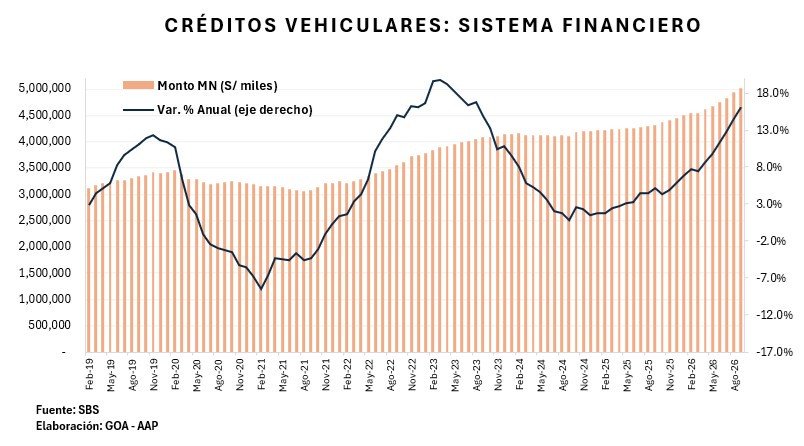
La cartera de créditos vehiculares del sistema financiero peruano superó los S/ 5,000 millones a setiembre de 2026, su mayor nivel histórico, según datos de la Superintendencia de Banca, Seguros y AFP (SBS) procesados por la Asociación Automotriz del Perú (AAP). El saldo creció más de 16% frente a setiembre de 2025.
El crédito para comprar autos estuvo casi estancado entre fines de 2023 y buena parte de 2025, con un saldo cercano a S/ 4,100 millones. Desde mediados de 2025 el ritmo se aceleró mes a mes, hasta alcanzar la tasa de crecimiento más alta desde 2023.
Alberto Morisaki, gerente de Operaciones y Analítica de la AAP, vinculó el financiamiento con la renovación del parque automotor. La antigüedad promedio de los vehículos livianos en el país supera los 14 años.
«El crédito vehicular cumple un papel importante para que más familias y empresas, especialmente las pequeñas, puedan acceder a vehículos nuevos, más seguros, eficientes y con menores emisiones», señaló Morisaki.
Los bancos pierden terreno frente a las financieras
Los bancos siguen liderando el financiamiento vehicular, pero su participación cayó de 73.1% en diciembre de 2015 a 51.9% en octubre de 2026. En ese periodo, las financieras pasaron de 8.1% a 25% del mercado, es decir, triplicaron su peso. Las empresas de créditos subieron de 17.8% a 22.6%.
Las cajas municipales (CMAC) tienen apenas 0.5% del mercado, la mitad de lo que tenían en 2015, y las cajas rurales no participan.
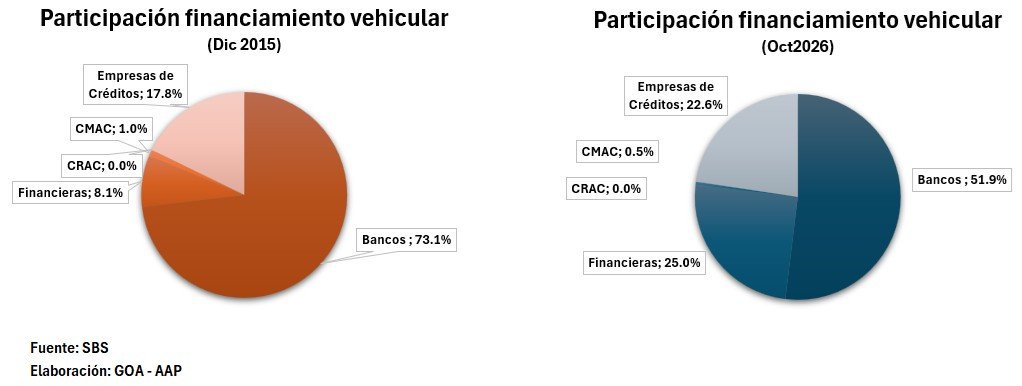
Según la AAP, las financieras y las empresas de créditos son entidades especializadas que trabajan de cerca con concesionarios y puntos de venta. «Ofrecen productos adaptados a diferentes perfiles de clientes. Esto permite atender necesidades distintas en términos de condiciones, plazos y requisitos de financiamiento», explicó Morisaki.
Morosidad baja en los tres tipos de entidades
La morosidad del crédito vehicular retrocedió entre diciembre de 2024 y setiembre de 2026. En los bancos bajó de 4.4% a 3.3%, en las financieras de 4.3% a 2.6% y en las empresas de créditos de 2.9% a 1.6%.
Los bancos, que concentran la mitad de la cartera, tienen hoy la morosidad más alta de los tres grupos. Las empresas de créditos registran la más baja.
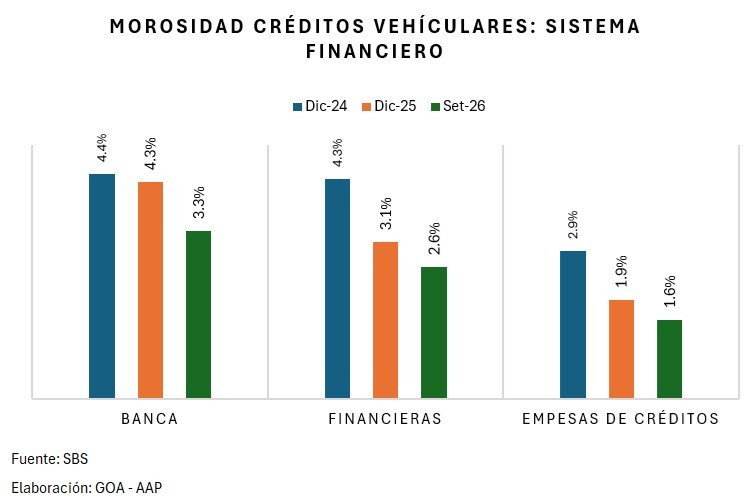
«Esta evolución es consistente con una mejora en la capacidad de pago de los hogares y con condiciones económicas más favorables», indicó Morisaki.
La AAP respalda esa lectura con las cifras del segundo trimestre de 2026. La economía peruana creció 2.6%, la demanda interna avanzó 5.2% y el consumo privado 3.7%. La inversión privada subió 17.6%, su mayor tasa desde 2010.