


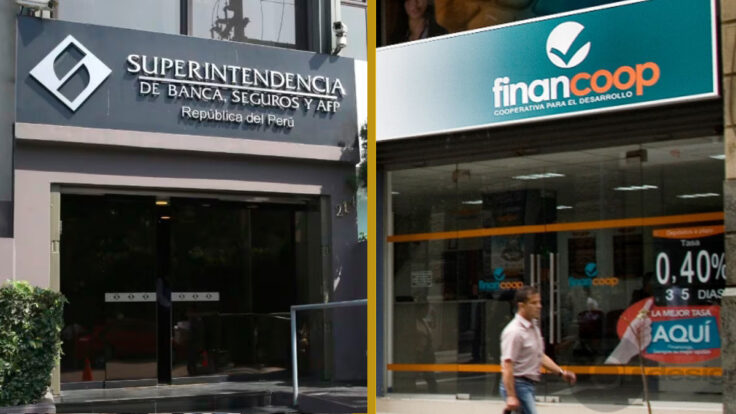

La Superintendencia de Banca, Seguros y AFP (SBS) declaró la disolución de la Cooperativa de Ahorro y Crédito Financoop Ltda., con domicilio legal en San Isidro, Lima.
La entidad no logró superar el régimen de intervención al que fue sometida en septiembre y no pudo revertir la pérdida total de su capital social y de su reserva cooperativa.
Un plazo que venció sin solución
Según la resolución de la SBS, la cooperativa acumulaba un patrimonio negativo de S/1,958,037.69 al 31 de marzo de 2026.
Esa causal está prevista en la Ley General de Cooperativas como motivo de intervención.
Financoop pidió más tiempo para resolver el problema y planteó una inyección de S/3 millones.
Sin embargo, el plazo ya se había agotado y la cooperativa tampoco levantó la causal.
La intervención no implicaba necesariamente una disolución.
Los socios debían acreditar a satisfacción de la SBS que habían superado la pérdida, y el plazo para hacerlo venció el 24 de octubre de 2026.
Esa fecha se definió en la asamblea general de intervención, donde se informó a los socios sobre la causal y los plazos.
La norma establece que, si en los primeros 30 días del régimen no se levanta la causal, la coopac es excluida del Registro Nacional de Cooperativas de Ahorro y Crédito No Autorizadas a Captar Recursos del Público y se declara su disolución.
Eso ocurrió con Financoop.
Qué queda prohibido tras la disolución
La SBS aplicó el artículo 9 del Reglamento de Regímenes Especiales, que mantiene las prohibiciones impuestas a la cooperativa disuelta.
En concreto, no se puede:
- Iniciar contra ella procesos judiciales o administrativos para cobrar deudas a su cargo.
- Perseguir la ejecución de resoluciones judiciales dictadas en su contra.
- Constituir gravámenes sobre sus bienes en garantía de sus obligaciones.
- Hacer pagos, adelantos o compensaciones, ni asumir obligaciones por cuenta de la cooperativa, con fondos o bienes suyos que estén en poder de terceros.
- Dictar medidas cautelares sobre sus bienes.
Cómo se ordenará la devolución del dinero
Los administradores temporales tomarán posesión inmediata de todos los bienes de la cooperativa y firmarán las actas de transferencia.
También recibirán los títulos, valores, contratos, libros, archivos y demás documentos de su propiedad.
Entre sus tareas figuran:
- Elaborar el estado de situación financiera y el estado de resultados a la fecha de la disolución.
- Inventariar y valorizar todos los activos, con un listado para la cooperativa, otro para el liquidador designado por el Poder Judicial y otro para la SBS.
- Preparar la relación de acreedores, con el monto, la naturaleza de las deudas y la preferencia de cada una, según el artículo 10 del reglamento.
- Recibir las amortizaciones y cancelaciones de los créditos otorgados y seguir con las acciones para recuperarlos.
- Entregar la posesión de los bienes, libros y archivos al liquidador designado por el Poder Judicial, cuando corresponda.
El seguro cubre hasta S/5,000 por socio
El monto máximo de cobertura por socio en cada coopac, incluidos los intereses, es de S/5,000.
Aplica a las coopac de nivel 1 y nivel 2 con activos totales menores o iguales a 32,200 UIT. Financoop sí cuenta con este seguro.
Sources: texto de la nota de Infobae (6 de noviembre de 2026) entregado como insumo.