


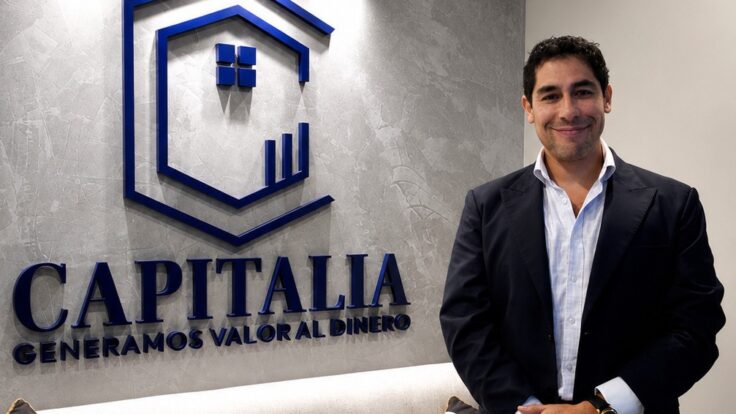

Capitalia busca colocar más de S/100 millones en créditos y superar los S/300 millones en activos bajo fideicomiso hacia 2027. Alonso Bringas, gerente general de Capitalia, explicó a Infomercado cómo funciona su modelo de negocio, qué empresas atiende y cuáles son sus planes de crecimiento.
¿Cómo funciona el modelo de negocio de Capitalia?
Conectamos a empresas que necesitan financiamiento con inversionistas que buscan rentabilidad. Otorgamos créditos respaldados por inmuebles inscritos en fideicomiso, cuyo valor debe cubrir tres veces el capital prestado. Generamos ingresos mediante comisiones por estructuración y el diferencial entre el costo de los fondos captados y las tasas cobradas.
Nos diferenciamos por la flexibilidad de nuestras condiciones y la rapidez del desembolso, que puede concretarse en menos de 48 horas. Sin embargo, priorizamos la calidad de la cartera, por eso rechazamos nueve de cada diez solicitudes.
¿Qué empresas financian y qué tasas ofrecen?
El 71% de nuestras operaciones se concentra en los sectores inmobiliario y construcción, comercio y consumo, y telecomunicaciones y tecnología. Atendemos principalmente a empresas de Lima, en distritos como Magdalena, Punta Hermosa, La Molina, Miraflores y Surco.
Nuestros créditos oscilan entre US$100 mil y US$300 mil, con plazos de 12 a 48 meses. Los recursos se destinan a capital de trabajo, compra de activos, atención de órdenes de compra y consolidación de deudas.
Ofrecemos tasas de entre 14% y 24%, mientras que nuestros inversionistas reciben rendimientos anuales de entre 13% y 16%. Ahora trabajamos en nuestro cuarto fondo y preparamos el lanzamiento del quinto.
Para ampliar las colocaciones, buscamos inversionistas institucionales, incluidas empresas extranjeras, que podrían aportar capital a costos de entre 4% y 8%. Conseguir fondos más baratos nos permitiría reducir el costo del financiamiento.
¿Cómo gestiona Capitalia el riesgo y qué papel cumple la SBS?
Hoy Capitalia no tiene ejecuciones de garantías y nuestro tiempo máximo de mora ha sido de siete días. Contamos con un protocolo de salida que contempla tres alternativas: refinanciar la deuda, trasladarla a otro fondo mediante una compra de cartera y, como última opción, permitir que nuestros inversionistas compren la deuda. Todavía no hemos llegado a esta última fase.
Operamos como un fondo privado bajo el marco normativo que nos corresponde, incluido el Decreto Legislativo N.° 862. Además, somos sujetos obligados a informar a la UIF en materia de prevención del lavado de activos. A diferencia de Capitalia, nuestro socio fiduciario, CORFID, sí está supervisado por la SBS. La gestión de los recursos se rige por el reglamento de participación del fondo.
¿Cómo impactará el fenómeno El Niño en Capitalia?
Nuestra cartera se concentra principalmente en Lima y en sectores que consideramos menos expuestos al fenómeno El Niño. Asimismo, los créditos cuentan con garantías inmobiliarias en fideicomiso. Aunque el valor de los inmuebles puede variar, consideramos que estas garantías son un respaldo para los inversionistas. Por ello, estimamos que nuestra exposición al fenómeno es limitada.
¿Cuáles son las metas de Capitalia para 2027 y 2032?
Para 2027, buscamos superar los S/100 millones en colocaciones y los S/300 millones en activos bajo fideicomiso. También proyectamos ingresar a Arequipa, Trujillo y Piura, donde identificamos oportunidades en el comercio, la minería y la agroindustria.
Nuestra hoja de ruta contempla evolucionar hacia una financiera o una Sociedad Administradora de Fondos de Inversión (SAFI) antes de avanzar hacia un banco digital en 2032. Para entonces, proyectamos alcanzar alrededor de US$200 millones en créditos colocados y ampliar nuestra oferta con productos como financiamiento para motocicletas y primera vivienda.