


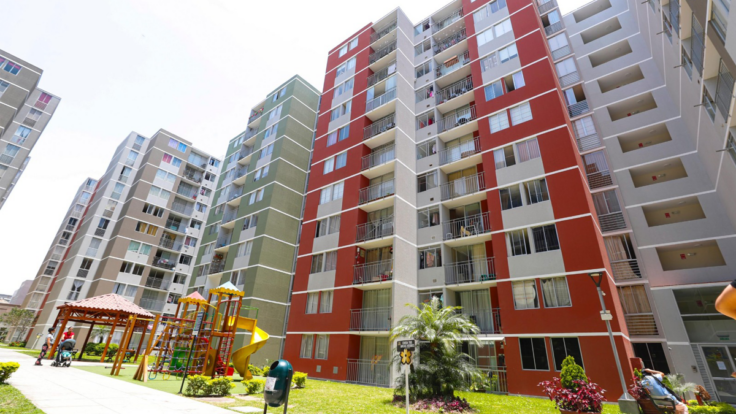

El mercado de vivienda en Lima vendió 32,222 unidades en los últimos cuatro trimestres, 30% más que en el periodo previo, según el Informe Económico de la Construcción (IEC) N.° 104 de la Cámara Peruana de la Construcción (CAPECO).
Sin embargo, el gremio advirtió que el presupuesto para subsidios de vivienda social caerá de S/1,200 millones en 2026 a menos de S/600 millones en 2027, justo cuando ese segmento es el que menos ha crecido.
El avance se concentra en los distritos más caros de Lima
El 71.6% de las viviendas vendidas se ubicó en los diez principales distritos de la capital. Surquillo, Magdalena del Mar, San Miguel y La Victoria fueron los que más crecieron, con avances de 63.7%, 63.6%, 54.8% y 45.9%, respectivamente.
En contraste, los rangos 1, 2 y 3 de MiVivienda —los que atienden a la demanda de vivienda social— mostraron un crecimiento reducido, mientras que el rango 5, dirigido a un público de mayores ingresos, se mantuvo como el segmento más dinámico con 2,512 unidades vendidas.
Guido Valdivia, vicepresidente ejecutivo de CAPECO, explicó durante la presentación del informe que el rango 5 responde a una demanda real, ligada en parte a jóvenes independientes, pero insistió en que esa dinámica no debe hacer perder de vista la urgencia de atender a los segmentos más bajos, donde la brecha de vivienda social sigue sin resolverse.
La oferta necesita más suelo y trámites más simples
Para CAPECO, sostener el ritmo de ventas exige ampliar la oferta de forma constante: el gremio calcula que se necesita mantener cerca de dos viviendas disponibles por cada unidad vendida.
Eso depende, en buena parte, de la disponibilidad de suelo, ya que buena parte de los terrenos con potencial de expansión urbana pertenece al Estado o a comunidades campesinas.
A esto se suma la necesidad de ampliar los servicios de saneamiento para los proyectos formales y de mejorar la gestión de las empresas prestadoras de esos servicios.
El gremio también planteó simplificar los trámites administrativos y mejorar la asignación de subsidios y créditos, de modo que el acceso a la vivienda no quede rezagado frente al crecimiento de la oferta.
En esa línea, Valdivia insistió en la necesidad de impulsar específicamente los rangos 1, 2 y 3 de MiVivienda y el programa Techo Propio, donde la demanda de vivienda social aún no encuentra suficiente respuesta en el mercado formal.
El presupuesto para subsidios caerá a la mitad en 2027
El recorte presupuestal es, para CAPECO, uno de los principales riesgos para cerrar esa brecha.
El monto asignado en 2026 ya fue menor al ejecutado el año anterior, y la proyección para 2027 profundiza la caída.
Según el gremio, ese nivel de recursos no alcanzaría para cumplir las metas de expansión de vivienda social ni para atender a las familias que requieren soluciones habitacionales accesibles.
Vivienda social, un impacto que va más allá del techo
Valdivia remarcó que la vivienda social no solo resuelve una necesidad habitacional: también puede contribuir a reducir la informalidad, facilitar el acceso al crédito y fortalecer la inclusión urbana.
Por ello, planteó reforzar la coordinación entre infraestructura, desarrollo urbano y generación de vivienda, con mayor articulación entre los distintos niveles de gobierno y el sector privado.
Para CAPECO, el reto de fondo es que el crecimiento del mercado se traduzca en más oferta formal para los segmentos donde la demanda insatisfecha sigue siendo mayor.