


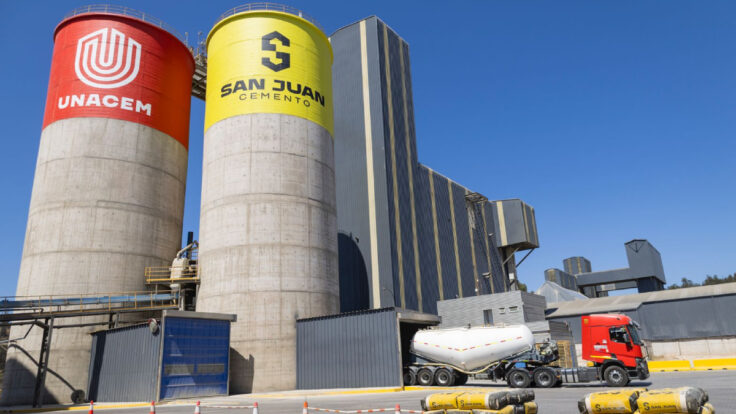

El Grupo Unacem vendió más cemento en todos sus mercados entre julio y septiembre de 2026, pero su ganancia operativa cayó. El EBITDA consolidado, que mide el resultado antes de intereses, impuestos, depreciación y amortización, fue de S/278.7 millones, 32% menos que los S/410 millones del tercer trimestre de 2025.
Los ingresos consolidados subieron 17.1%, impulsados por mayores volúmenes. Según la empresa, el EBITDA se vio afectado por mayores costos en la generación eléctrica en el Perú, el cemento en Ecuador y el concreto en Estados Unidos.
Los despachos de cemento crecieron 5% en el Perú, hasta 1.64 millones de toneladas. En Chile aumentaron 67.5%, a 216,000 toneladas, en Ecuador 20.2%, a 384,000 toneladas, y en Estados Unidos 1.1%.
[GRÁFICO: unacem-3t26-despachos-ebitda.png]
¿Cómo le fue a Unacem en el Perú?
Unacem Perú facturó S/913.7 millones, 18.5% más que un año antes. Parte del aumento se explica porque desde julio de 2025 vende concreto, que antes comercializaba su filial Unicon Perú.
Su EBITDA subió apenas 1.7%, a S/238.3 millones, por lo que su margen pasó de 30.4% a 26.1%.
En octubre despachó 581,000 toneladas, por encima de las 572,000 de septiembre, que ya habían sido el nivel mensual más alto desde octubre de 2022.
Unicon Perú facturó S/235.2 millones, con menores volúmenes de concreto premezclado por el cierre de obras grandes como la Línea 2 del Metro de Lima y por el traspaso de la venta de concreto a Unacem Perú.
Su competidora Cementos Pacasmayo, que opera en el norte, elevó su EBITDA 45.1% en el mismo trimestre.
¿Qué pasó con Celepsa?
La generadora eléctrica del grupo duplicó casi sus ingresos, que llegaron a S/394.1 millones (+91.1%), por nuevos clientes. Su rentabilidad, sin embargo, cayó porque tuvo que comprar más electricidad en el mercado spot, a precios más altos, en un periodo de menos agua y viento para generar.
Para reducir esa exposición, Celepsa firmó un contrato de largo plazo con Zelestra para comprarle unos 450 gigavatios hora (GWh) al año de energía renovable desde el segundo trimestre de 2027.
¿Cómo les fue a Chile, Ecuador y Estados Unidos?
En Chile, la operación de cemento facturó CLP 22,058.4 millones (+39.6%) gracias a mayores volúmenes y precios, apoyados por el molino de Puente Alto. Su EBITDA llegó a CLP 1,488.4 millones, casi cuatro veces los CLP 387.9 millones de un año antes. Unicon Chile, en cambio, tuvo un EBITDA de CLP 256.3 millones, golpeado por el combustible.
Unacem Ecuador facturó US$60.1 millones (+27.4%). Sus costos de energía subieron, aunque generar su propia electricidad le permitió pagar menos que el mercado ecuatoriano.
Unacem North America facturó US$102.5 millones (+4.3%), con más volumen en todas sus líneas. Sus márgenes se redujeron por el diésel más caro y las tasas de interés altas.
¿Qué espera la empresa?
Pedro Lerner, CEO del grupo, prevé que la demanda de cemento en el Perú se mantenga sólida hasta fin de año por nuevos proyectos de infraestructura y contratos con la minería. Estima que el EBITDA de 2026 será similar al de 2025.
Las inversiones (capex) sumaron S/530 millones hasta septiembre, 11.7% más que un año antes. Incluyen S/125 millones en la nueva planta de cal que desarrolla con el mexicano Grupo Calidra y el inicio de obras de la central solar Solimana, de Celepsa, de 257 megavatios (MW), que operaría desde el segundo trimestre de 2028.