



Dos de cada tres peruanos ya tienen acceso a una cuenta financiera, pero solo uno de cada tres la utiliza para algo más que mantenerla abierta.
La diferencia refleja uno de los principales desafíos del sistema financiero peruano: convertir el acceso a una cuenta en el uso efectivo de productos como créditos y seguros.
El tercio de la población que permanece fuera del sistema representa, además, el segmento más difícil y costoso de atender.
Las barreras son mayores en las zonas rurales, donde la conectividad es limitada y las entidades financieras deben asumir costos adicionales para llegar a nuevos clientes.
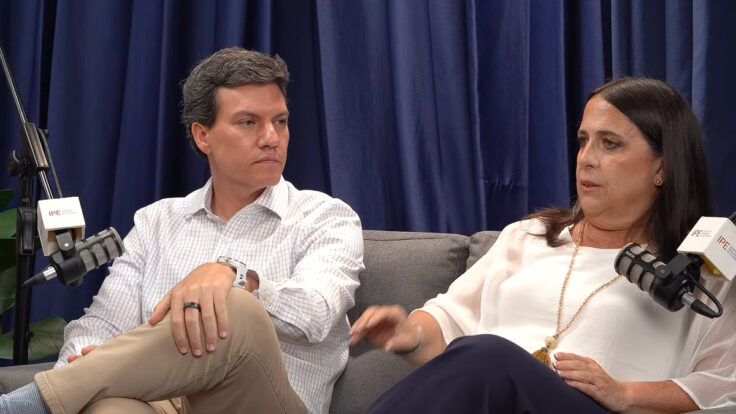
Esta situación fue analizada en el podcast Repensando el Perú, del Instituto Peruano de Economía (IPE), en el cual participaron María Pía Palacios, directora del IPE Arequipa, y Rufino Arribas, líder de Yape.
La conversación se produjo en un contexto de próximos cambios en el mercado, como el avance del open banking y la posible llegada de nuevos bancos digitales.
El reto ya no es abrir cuentas, sino ampliar su uso
El crecimiento del sistema microfinanciero durante las últimas dos décadas ha permitido extender el acceso a servicios financieros.
Sin embargo, Palacios sostuvo que ahora el desafío consiste en lograr que las personas utilicen más herramientas para administrar sus recursos y financiar sus actividades económicas.
Para explicar esta diferencia, comparó una cuenta con una caja de herramientas.
Tenerla no garantiza que una persona pueda aprovecharla si no dispone de productos adecuados para sus necesidades, como préstamos o seguros.
En ese escenario, las billeteras digitales han ampliado las posibilidades de acceso.
Arribas señaló que Yape supera los 20 millones de cuentas activas y ha otorgado préstamos a más de seis millones de personas distintas. Para dos millones de ellas, agregó, fue su primer crédito.
No obstante, la apertura de una cuenta desde un celular no resuelve por sí sola los problemas de inclusión financiera.
Las entidades todavía necesitan identificar a quienes pueden asumir una deuda, diseñar productos adecuados y reducir los costos de atención.
Llegar a las zonas rurales encarece el crédito
Las dificultades se concentran en los grupos que todavía no acceden al sistema formal.
Palacios mencionó, por ejemplo, a mujeres rurales mayores de 42 años, cuyas condiciones de acceso son distintas a las de los hombres jóvenes de zonas urbanas.
En estos casos, las tasas de interés más elevadas no necesariamente responden a un mayor riesgo de incumplimiento.
También influyen los costos de operación que asumen las entidades para atender a personas que viven lejos de sus oficinas y agentes, o que tienen acceso limitado a internet.
Por su parte, Arribas identificó dos desafíos: determinar qué clientes tienen capacidad de pago y reducir los costos necesarios para otorgarles financiamiento.
La digitalización puede facilitar parte de ese proceso, aunque no elimina todas las barreras geográficas ni las dificultades para evaluar a quienes carecen de historial crediticio.
Las microfinancieras también han ampliado su oferta.
Según Palacios, algunas pasaron de trabajar con un solo producto a manejar carteras de alrededor de 30 alternativas, adaptadas a las necesidades de distintos negocios.
La especialista añadió que estas entidades deben acompañar el crecimiento de sus clientes hasta que puedan acceder a la banca tradicional.
Esa transición permite liberar recursos para financiar a nuevos prestatarios que todavía dependen de las microfinanzas.
Los seguros tienen una penetración de 2% del PBI
Otro componente pendiente es el aseguramiento.
Palacios señaló que la penetración de los seguros en el Perú equivale al 2% del producto bruto interno (PBI), frente al 3% registrado en América Latina.
La especialista recordó que, hace aproximadamente dos décadas, algunas aseguradoras rechazaban productos de bajo costo por considerarlos poco atractivos.
Sin embargo, la expansión de los microseguros permitió desarrollar coberturas más sencillas y accesibles.
Entre los ejemplos mencionados figuran pólizas que contemplan pagos equivalentes a tres remuneraciones cuando el titular enfrenta determinadas contingencias de salud, así como contratos de una sola página que reemplazan documentos mucho más extensos.
Arribas sostuvo que todavía falta desarrollar una cultura de aseguramiento.
Además, explicó que un seguro de S/5 mensuales requiere una base amplia de clientes para que el modelo sea viable.
El desafío consiste, por tanto, en ofrecer coberturas que respondan a riesgos concretos sin elevar los precios hasta volverlas inaccesibles para los hogares de menores ingresos.
El tope a las tasas de interés genera diferencias
La regulación de las tasas de interés también divide opiniones entre los especialistas.
Arribas consideró que establecer un límite puede contribuir a prevenir la usura, aunque advirtió que un tope demasiado bajo podría impedir que las entidades cubran sus costos operativos y el riesgo de prestar a determinados clientes.
Palacios, por su parte, cuestionó el control de precios y citó un estudio según el cual alrededor de 600,000 familias terminaron recurriendo a prestamistas informales después de la aprobación de la norma que limita las tasas de interés.
Según explicó, estos prestamistas ofrecen dinero con pocos requisitos y en plazos cortos.
Además, los clientes que recién ingresan al sistema financiero suelen prestar más atención al monto de la cuota que a la tasa de interés o al costo total del crédito.
El problema es que quedar fuera del financiamiento formal no elimina la necesidad de endeudarse.
Por el contrario, puede empujar a las familias hacia alternativas con menores exigencias, pero sin las mismas condiciones de supervisión y protección.
Palacios también advirtió que la incertidumbre sobre el futuro del límite puede desalentar las inversiones destinadas a atender a los segmentos más costosos.
Añadió que algunas prácticas de los prestamistas informales, como conceder créditos por WhatsApp, terminaron siendo adoptadas por microfinancieras formales.
El open banking abre nuevos desafíos regulatorios
La llegada de nuevos competidores y el desarrollo del open banking podrían modificar la oferta de servicios financieros.
Este modelo permite que las entidades compartan datos financieros de los clientes con otras organizaciones autorizadas, siempre que exista el consentimiento correspondiente.
Palacios consideró que la posible entrada de nuevos bancos digitales representa una oportunidad para que las entidades locales conozcan otras prácticas y modelos de negocio.
Sin embargo, precisó que algunos de estos participantes podrían dirigirse a segmentos distintos de los que atienden las microfinancieras.
La experiencia de la interoperabilidad entre billeteras digitales muestra cómo la competencia y la colaboración pueden ampliar los servicios disponibles.
Según Palacios, la medida impulsada por el Banco Central de Reserva (BCR) generó reparos iniciales entre algunos bancos grandes, pero terminó beneficiando a distintos participantes del mercado.
Arribas sostuvo que los nuevos operadores deben cumplir reglas equivalentes a las de las entidades existentes.
A su juicio, la regulación debe proteger la confianza de los usuarios sin convertirse en un obstáculo innecesario para la competencia.
Palacios añadió que el open banking plantea preguntas pendientes sobre la custodia de los datos financieros y la responsabilidad ante eventuales filtraciones.
En consecuencia, la expansión de la inclusión financiera no dependerá únicamente de incorporar más personas al sistema.
También exigirá productos adecuados, educación financiera, conectividad y reglas que permitan ampliar el acceso al crédito sin trasladar a los usuarios riesgos que no puedan evaluar o asumir.