



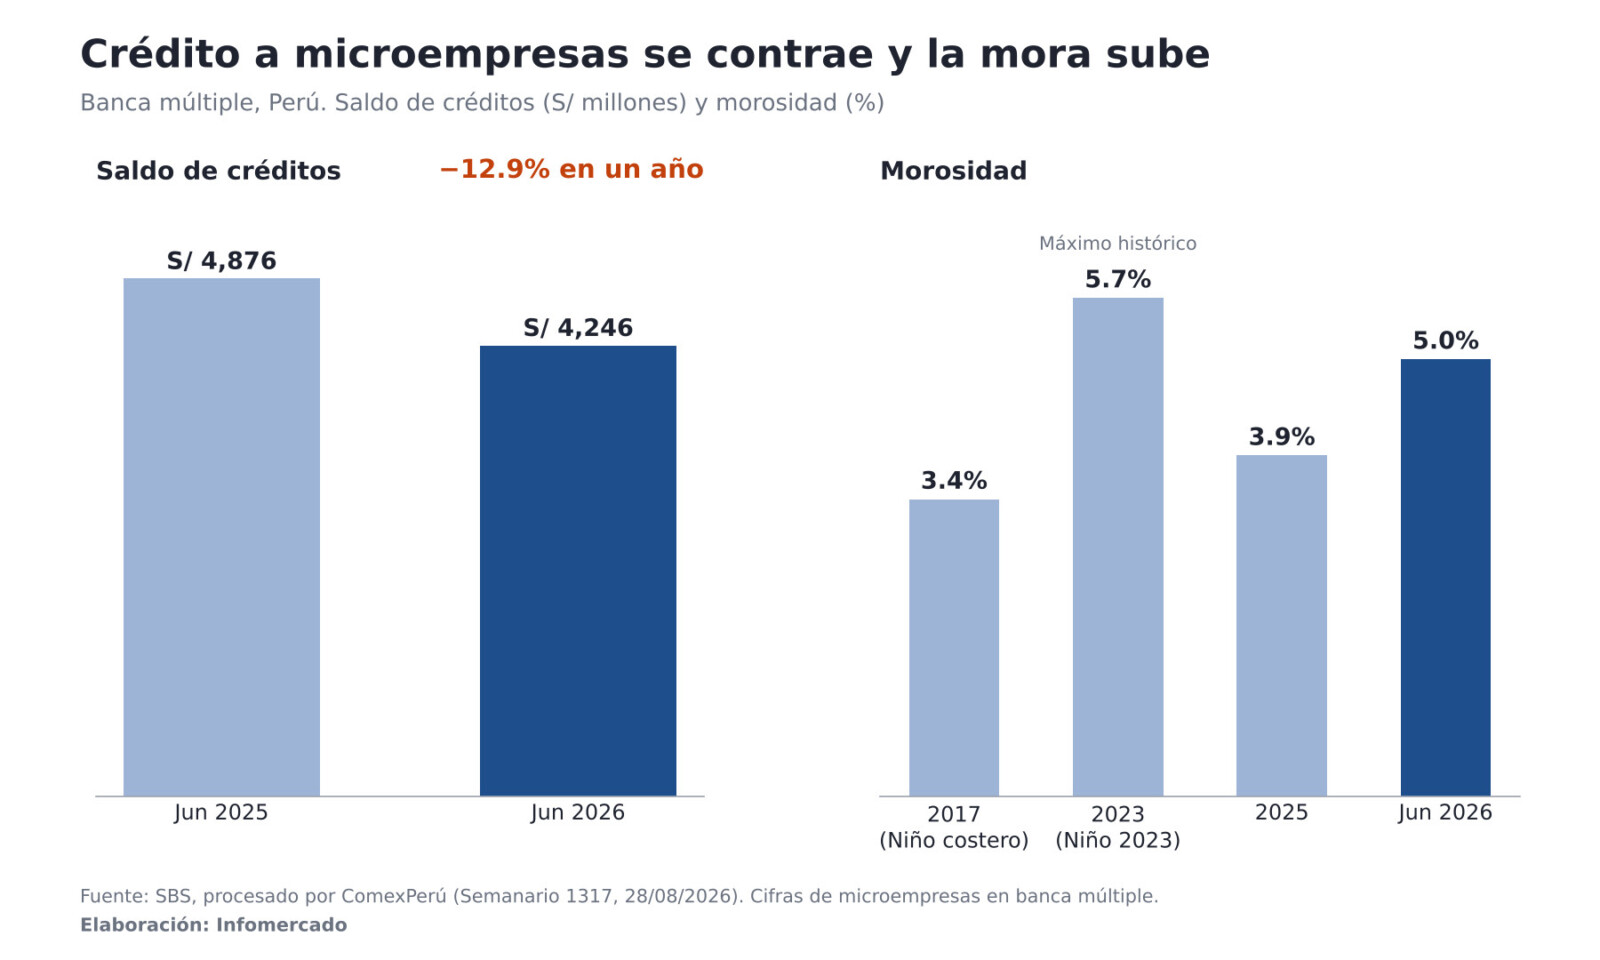
Un microempresario que hoy toca la puerta de un banco tiene menos probabilidades de salir con un préstamo que hace un año. Entre junio de 2025 y junio de 2026, la banca múltiple redujo su cartera de créditos a microempresas de S/ 4,876 millones a S/ 4,246 millones, según cifras de la Superintendencia de Banca, Seguros y AFP (SBS) procesadas por ComexPerú. Son S/ 630 millones menos circulando entre bodegas, talleres, puestos de mercado y pequeños negocios de servicios.
La caída, de 12.9%, coincide con otro dato que explica la cautela de los bancos. La morosidad del segmento pasó de 3.9% al cierre de 2025 a 5% en junio de 2026. En términos simples, de cada S/ 100 que la banca tiene prestados a microempresas, S/ 5 ya no se pagan a tiempo.
Este informe revisa qué está detrás de ese freno, por qué la informalidad sigue siendo la principal traba y qué alternativas están usando los pequeños negocios para conseguir liquidez.
Calidad de cartera: la mora se acerca a su récord
La morosidad actual está a menos de un punto de su máximo. El tope histórico de morosidad en créditos a microempresas de la banca fue 5.7% y se registró en 2023, el año del último Fenómeno El Niño. En 2017, con el Niño costero, la cifra llegó a 3.4%, según la serie que recoge ComexPerú en su Semanario 1317, publicado el 28 de agosto.
El detalle de la cartera muestra cómo se está deteriorando. Los créditos vigentes, los que se pagan según lo pactado, cayeron 14.1% hasta S/ 4,012 millones. Los atrasados subieron de S/ 192 millones a S/ 213 millones. Los refinanciados y reestructurados, es decir, las deudas a las que se les cambió el cronograma porque el cliente no podía pagar, crecieron 39.9%, de S/ 15 millones a S/ 21 millones.
El monto es pequeño en soles, pero la señal es clara. Más negocios están pidiendo tiempo para pagar justo cuando el país se prepara para El Niño 2026-2027, un evento que en el norte suele golpear primero al comercio, al transporte y a la agricultura.
La SBS ya movió una ficha. Autorizó a las entidades financieras a modificar los cronogramas de pago de los deudores con buen comportamiento sin rebajar su calificación crediticia, para evitar que un mal trimestre por lluvias los deje fuera del sistema. COFIDE, por su lado, propuso comprar cartera deteriorada con respaldo estatal para que cada entidad la recompre en un plazo de cinco años.
El sistema financiero: el golpe se concentra en la microempresa
El resto del sistema no muestra el mismo deterioro. El problema se concentra en la base de la pirámide. A marzo de 2026, la morosidad total del sistema financiero bajó a 3.3%, por debajo de los niveles previos a la pandemia, y los créditos totales crecieron 5.9% en un año, según la SBS.
La foto cambia cuando se mira a las microempresas en todo el sistema, incluidas cajas municipales y financieras. Ahí la mora fue de 6.9% a marzo de 2026. Es más del doble que el promedio del sistema y casi igual a la del crédito de consumo, que llegó a 6.2%.
Las cifras requieren una precaución. Desde octubre de 2024 rige un cambio de la SBS en la forma de clasificar a las empresas según sus ventas, lo que movió a muchos deudores de una categoría a otra. El BCRP estimó que, sin esa reclasificación, el crédito a las mipymes habría crecido 3.7% a setiembre de 2025. Parte de la caída que muestran las series responde al cambio de metodología y no solo a menos préstamos.
La verdadera barrera: informalidad y falta de registros
Una mype informal casi no recibe crédito porque no tiene cómo demostrar que puede pagar. En 2025, la informalidad de las micro y pequeñas empresas llegó a 86.5%, de acuerdo con el informe anual de ComexPerú publicado en setiembre de 2026. Son casi nueve de cada diez negocios operando sin RUC. El país cerró ese año con 179,223 mypes formales menos que en 2019.
La traba más concreta es contable. Solo el 22.9% de las mypes lleva algún tipo de registro de sus ingresos y gastos. Para un banco, un negocio sin cuentas es un negocio sin historia. No puede medir cuánto vende, cuánto gana ni cuánto podría destinar a una cuota mensual, y cuando presta, lo hace con tasas más altas para cubrir ese riesgo.
El círculo se cierra solo. Sin formalidad no hay historial y sin historial no hay crédito barato. Sin crédito barato, el negocio no crece lo suficiente para pagar los costos de formalizarse. En el estudio de Ipsos para Mibanco citado por ComexPerú, el 66% de emprendedores consideró que ser formal es demasiado costoso y complicado, y el 56% dijo que llevar libros contables es difícil o muy difícil.
El acceso existe, pero es estrecho. Con datos de la Enaho 2024, ComexPerú estimó que el 54.1% de los dueños de mypes tenía al menos un producto financiero formal. La mayoría eran cuentas de ahorro. Solo el 20.6%, uno de cada cinco, tenía un crédito.
El peso económico del segmento también se ha achicado. Las ventas de las mypes sumaron S/ 164,010 millones en 2025, equivalentes al 13.7% del PBI. Antes de la pandemia representaban el 19.5%. Son negocios más pequeños, en promedio, que hace seis años.
Los canales alternativos: las facturas ganan terreno
Mientras el préstamo bancario se contrae, muchas mypes están consiguiendo liquidez con sus propias ventas. Las facturas negociables, que permiten cobrar por adelantado una venta pactada a 30, 60 o 90 días, movieron S/ 52,699 millones en 2025, 22% más que en 2024, según el boletín trimestral de Cavali. En el primer trimestre de 2026 sumaron S/ 13,183 millones, un alza de 11% frente al mismo periodo del año anterior.
Las mypes son las principales usuarias. Del total de proveedores que negociaron facturas entre enero y marzo de 2026, el 42% fueron microempresas y el 40% pequeñas empresas. El número de microempresas proveedoras creció 28% en un año.
La ventaja es que la evaluación recae sobre el cliente que debe pagar la factura, no sobre la mype que la emite. La condición es emitir comprobantes electrónicos, lo que deja fuera, otra vez, a quienes operan sin RUC.
Las entidades especializadas siguen sosteniendo una parte importante del crédito. Mibanco, por ejemplo, desembolsó S/ 2,433 millones a microempresas entre enero y setiembre de 2025, más de la mitad de lo que otorgó todo el sistema bancario a ese segmento, según declaró en noviembre su gerente general adjunto, Alberto del Solar, a Gestión.
Los programas públicos: menos de lo anunciado
El Gobierno de Keiko Fujimori pidió al Congreso facultades legislativas por 120 días para modificar la Ley MYPE, volver gratuitos algunos trámites de formalización, simplificar la constitución de empresas con herramientas digitales y crear una ley de fomento al emprendimiento con reglas sobre capital semilla, garantías y crédito productivo.
El 21 de octubre, el Senado aprobó 27 de las 66 materias solicitadas, centradas en seguridad ciudadana y en la respuesta al Fenómeno El Niño. Según Infobae, las propuestas dirigidas a pequeños negocios quedaron entre las que el Ejecutivo deberá impulsar por otras vías.
Tampoco hay hoy un programa masivo de garantías abierto. Impulso MYPERU, el último gran esquema, llegó a un tope de S/ 15,000 millones en garantías en noviembre de 2023 y su plazo de acogimiento venció en 2024, según el MEF.
Balance: ¿se abre o se cierra el crédito para la mype?
La respuesta depende de qué mype se trate. Para el negocio formal que emite facturas electrónicas y vende a empresas medianas o grandes, hay más opciones que hace cinco años, desde el factoring hasta las cajas y financieras especializadas. Para el microempresario informal, sin registros y con ventas en efectivo, la banca se está cerrando y la mora creciente le da a las entidades más razones para ser selectivas.
El próximo dato llegará con el Informe de Estabilidad del Sistema Financiero de noviembre, en el que la SBS actualizará la calidad de la cartera MYPE a setiembre de 2026, ya con las primeras reprogramaciones por El Niño.