



La reelección de Luiz Inácio Lula da Silva desató este lunes 26 de octubre una venta masiva de activos brasileños. La Bolsa de São Paulo (B3) llegó a caer 10% y activó el circuit breaker, un mecanismo que suspende las operaciones durante 30 minutos y que no se usaba desde marzo de 2020, al inicio de la pandemia.
El real se depreció más de 10% frente al dólar en los contratos negociados en Chicago, hasta unos 5.58 reales por dólar. El viernes había cerrado por debajo de los cinco reales por dólar. La presión también alcanzó a los bonos públicos y a las tasas de interés futuras.
Lula ganó el balotaje del domingo con el 51.79% de los votos válidos, frente al 48.21% de Flávio Bolsonaro, según el Tribunal Superior Electoral (TSE). Durante las tres semanas previas a la segunda vuelta, los grandes inversores habían apostado por una victoria del candidato opositor.
Bancos y tecnológicas, los más golpeados
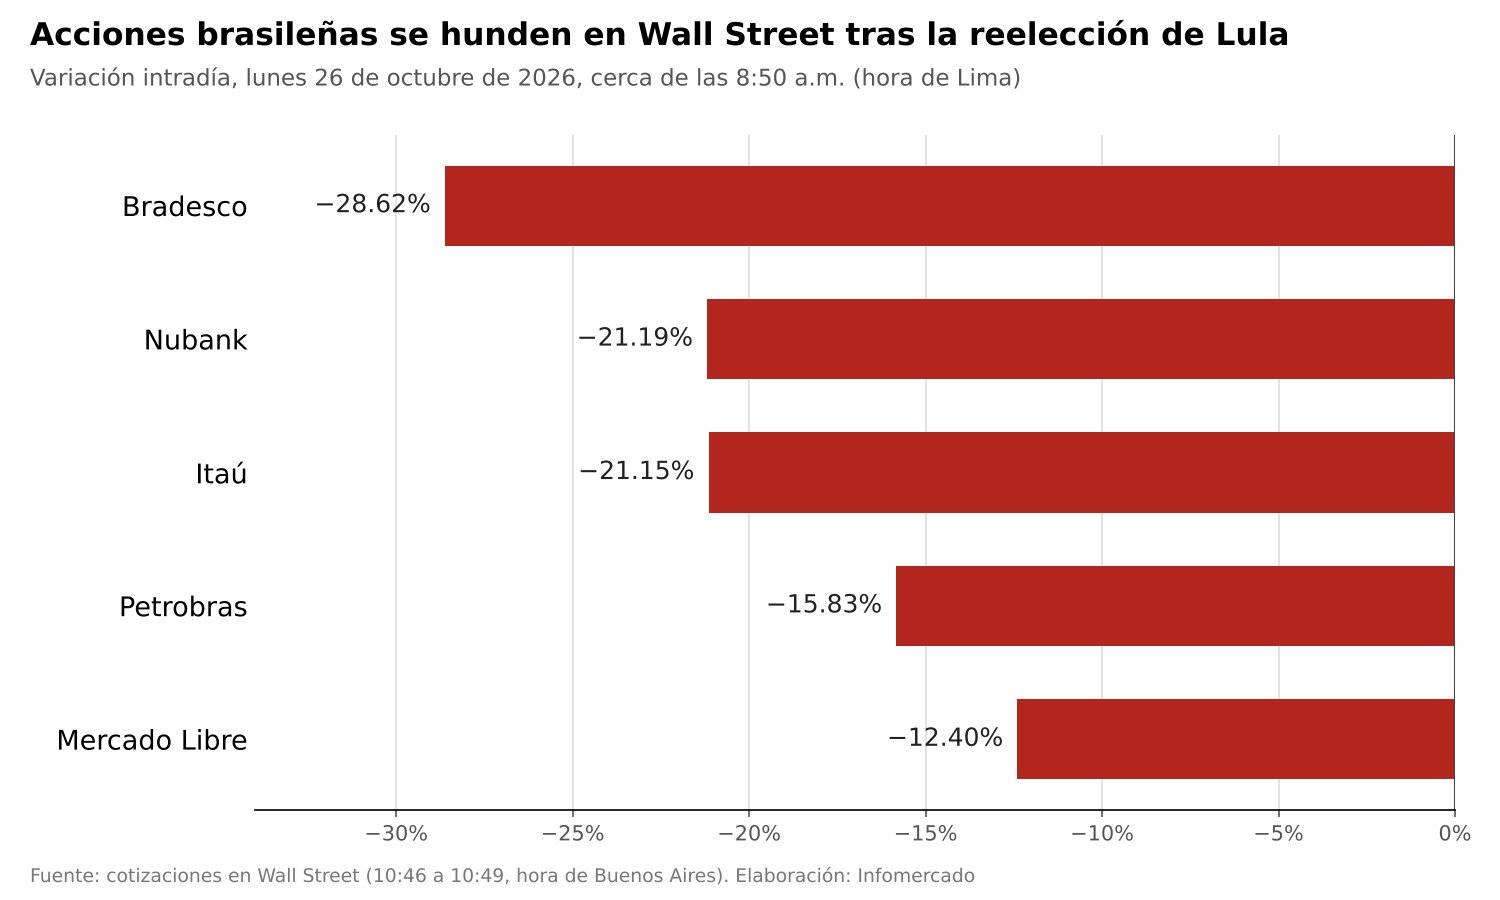
Las acciones de empresas brasileñas que cotizan en Wall Street registraron caídas de dos dígitos. Cerca de las 8:50 a.m. (hora de Lima), los papeles de Bradesco bajaban 28.62%, los de Itaú 21.15% y los de Petrobras 15.83%.
Nubank retrocedía 21.19% y Mercado Libre, 12.4%. En el caso del banco digital, el temor apunta a un crédito más caro y a una menor actividad económica.
Brasil es el principal mercado de Mercado Libre. En 2025 aportó el 52.6% de sus ingresos netos e ingresos financieros, unos US$15,201 millones. Un real más débil reduce el valor en dólares de esa facturación, y una desaceleración del consumo golpearía tanto su comercio electrónico como su negocio financiero.
Una apuesta que salió mal
El 5 de octubre, un día después de la primera vuelta, el Ibovespa subió 7.7% hasta 206,911 puntos y el real se apreció más de 4%. Flávio Bolsonaro había quedado primero con el 47% de los votos, dos puntos por encima de Lula.
Ese día BTG Pactual ganó 22.52%, Bradesco 13.57%, Banco do Brasil 11% e Itaú 10.37%. Magazine Luiza subió alrededor de 24% y la operadora bursátil B3, cerca de 22%.
Los inversores esperaban una política fiscal más restrictiva y tasas de interés más bajas. El resultado del domingo los obligó a deshacer en pocas horas posiciones que habían armado durante casi un mes.
A esto se sumó un frente institucional. Flávio Bolsonaro no reconoció su derrota y anunció que buscará impugnar el resultado.
JPMorgan prevé una caída de 20%
JPMorgan advirtió que la Bolsa brasileña podría caer alrededor de 20% en los próximos días. Sus estrategas estiman que las empresas más dependientes del mercado interno serán las más afectadas, mientras que Vale, Gerdau, Suzano y Embraer resistirían mejor por sus ingresos en dólares.
El banco estadounidense redujo de sobreponderar a neutral su recomendación sobre el real y pasó de neutral a subponderar los bonos soberanos brasileños en dólares. Considera que esos títulos tenían valuaciones exigentes frente a los de otros emergentes.
Morgan Stanley proyectó que las tasas de interés futuras podrían subir unos 200 puntos básicos y que el dólar llegaría a 5.50 reales, según un informe citado por Reuters. Si el gobierno no anuncia recortes de gasto convincentes, el banco contempla un dólar cercano a seis reales y tasas futuras de hasta 16.50%.
Antes del balotaje, una encuesta de Citi entre 73 administradores de fondos mostró que ocho de cada diez esperaban una caída de al menos 5% del Ibovespa si ganaba Lula. El 63% preveía una depreciación del real superior a 5%.
Las cuentas fiscales, en el centro
La deuda bruta de Brasil supera el 82% del producto bruto interno (PBI). Los gastos obligatorios y el pago de intereses dejan poco margen al presupuesto.
Viktor Szabó, director de deuda de mercados emergentes de Aberdeen Investments, cuestionó las medidas que el gobierno tomó entre la primera y la segunda vuelta. Entre ellas mencionó un aumento de 15% de Bolsa Família, la rebaja de impuestos federales a los combustibles y la ampliación de subsidios.
Chris Turner, estratega de ING, señaló que la fragilidad fiscal es el principal punto débil de Brasil en un contexto internacional de tasas altas. Un real más débil encarece las importaciones y puede trasladarse a los precios, lo que dejaría al Banco Central de Brasil con menos espacio para bajar la tasa Selic.
Gavekal Research tiene otra lectura. En el informe «Buy The Dip In Brazil», el analista Rohan Daswani sostuvo que un Congreso de orientación conservadora podría frenar los cambios más profundos en la política económica y que el peso de Brasil en materias primas y minerales estratégicos seguirá atrayendo capitales.
Barclays anticipó movimientos desordenados en los mercados. Para el banco británico, la designación del próximo ministro de Hacienda será una de las principales señales para los inversores, junto con las metas presupuestarias de 2027.