



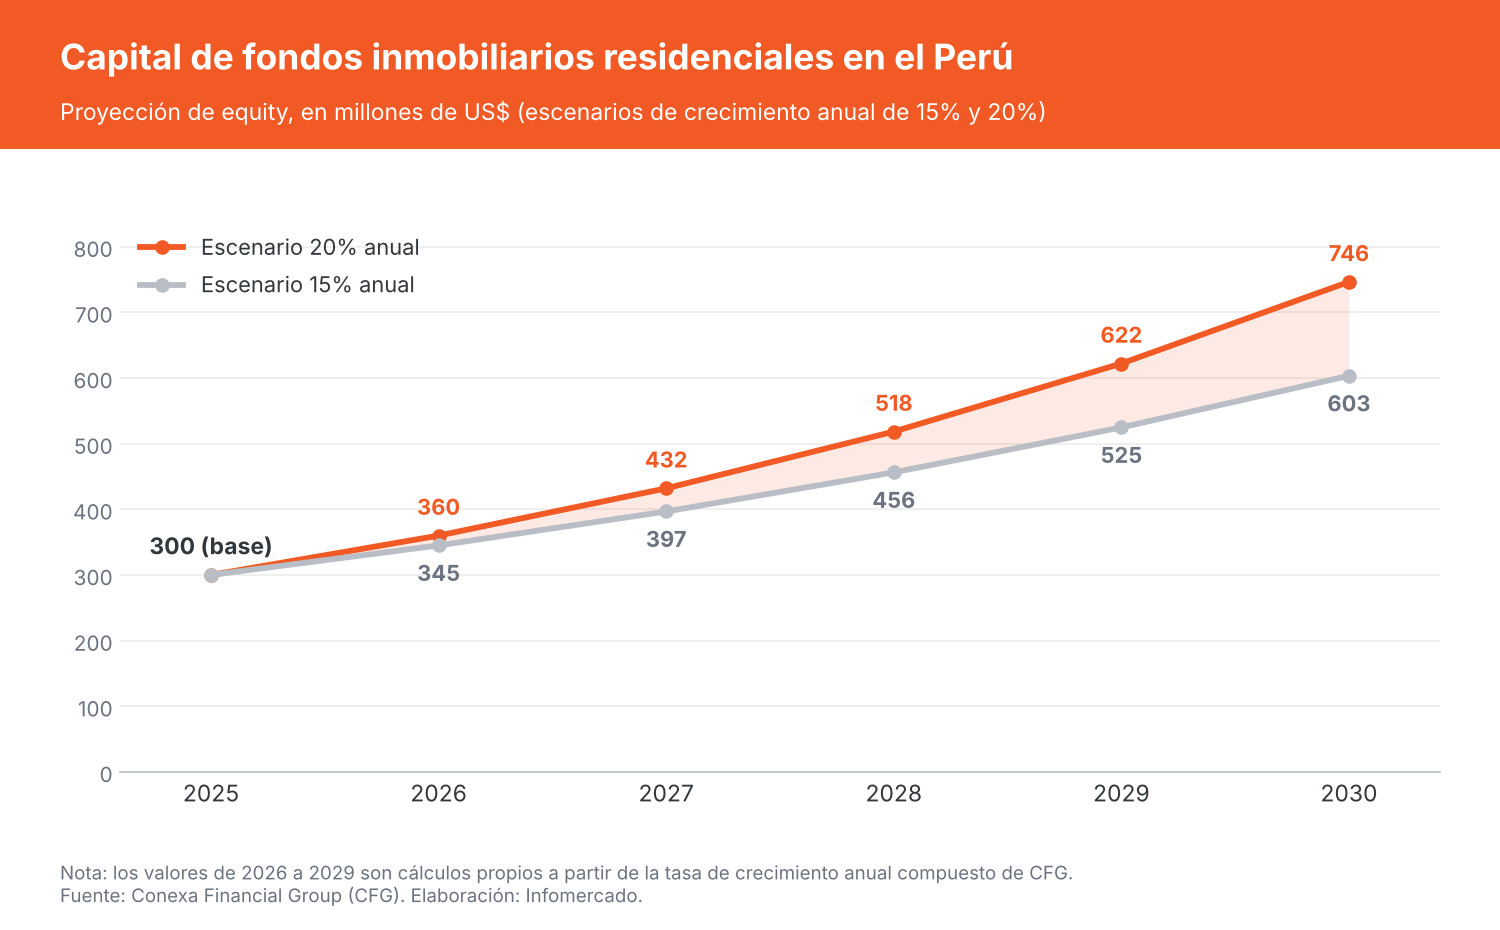
El capital de los fondos de desarrollo inmobiliario residencial en el Perú podría llegar a entre US$600 millones y US$750 millones en 2030, desde una base estimada de US$300 millones al cierre de 2025. La proyección es de Conexa Financial Group (CFG) y supone que ese capital al menos se duplique en cinco años.
«La proyección contempla un crecimiento anual compuesto de 15% a 20%, condicionado a la demanda efectiva de vivienda, el crecimiento del PBI peruano, la expansión del Fondo Mivivienda y las tasas de interés locales e internacionales», explicó Freddy Salcedo, fundador y director ejecutivo de CFG.
Las cifras corresponden solo al capital propio (equity) destinado a proyectos de vivienda. El cálculo excluye los fondos de deuda, las inversiones en oficinas y locales comerciales y los vehículos dedicados a rentas. Tampoco equivale al valor total de los proyectos ni al de las viviendas vendidas, precisó Salcedo.
Solo 50 inmobiliarias usan estos fondos
La estimación de CFG toma como referencia a 250 inmobiliarias. De ellas, solo el 20%, unas 50 empresas, financia sus proyectos con estos instrumentos. Con un equity promedio de US$6 millones por empresa, la base suma US$300 millones.
Según la consultora, ese grupo reúne a los desarrolladores con mayor número de proyectos, por lo que aún hay espacio para que más empresas accedan a esta fuente de capital.
Los fondos aportan dinero en la compra del terreno, el desarrollo, la construcción y la venta. Al complementar los recursos del desarrollador y facilitar el crédito de construcción, pueden permitir que una inmobiliaria ejecute varios proyectos a la vez.
«La necesidad de vivienda abre espacio para nuevos proyectos. Para canalizar capital hacia ellos necesitamos desarrollos viables, compradores con acceso al crédito y una gestión que proteja los recursos del inversionista», indicó Salcedo.
Salcedo aclaró que el rango de 15% a 20% se refiere al crecimiento neto del equity administrado y no a una rentabilidad ofrecida a los inversionistas. Para alcanzarlo, los fondos deberán captar y reinvertir capital en nuevos proyectos, y compensar las devoluciones de los fondos que cierren sus desarrollos.
Un déficit de 600,000 viviendas
El Perú arrastra un déficit habitacional cuantitativo de cerca de 600,000 viviendas, según la Asociación de Empresas Inmobiliarias del Perú (ASEI). A esa cifra se suman alrededor de 140,000 nuevos hogares cada año, de acuerdo con el Fondo Mivivienda.
Para CFG, esa demanda se convierte en ventas solo cuando las familias tienen ingresos y financiamiento suficientes. Por eso, considera determinantes el crecimiento del PBI, del empleo formal y de los ingresos, junto con las colocaciones del Fondo Mivivienda y la disponibilidad de bonos habitacionales.
Las tasas también pesan. Las internacionales influyen en el costo del capital y en las decisiones de los inversionistas, mientras que las tasas hipotecarias locales definen cuánto pagan los compradores cada mes.
«También serán decisivos la estabilidad regulatoria, el acceso a suelo con servicios, la obtención de licencias, los costos de construcción y el cumplimiento de los plazos de obra. Una mayor velocidad de ventas y una ejecución eficiente favorecerían el escenario de mayor expansión», afirmó Salcedo.
El efecto en el empleo
Como referencia del impacto en el empleo, CFG citó un estudio del Instituto Peruano de Economía (IPE) sobre vivienda formal, publicado en febrero de 2026 por encargo de la Confederación de Desarrolladores Inmobiliarios del Perú (CODIP). El informe reporta un promedio de más de 130,000 empleos formales directos al año durante la última década en construcción de edificios y actividades inmobiliarias.
El mismo estudio estima 275,000 empleos totales vinculados a la inversión inmobiliaria formal en 2024, entre directos, indirectos e inducidos. Estas cifras abarcan a todo el sector formal y no solo a los proyectos financiados con fondos.
A partir de ese dato, CFG plantea un escenario en el que el empleo total crece 5% al año y llega a unos 370,000 puestos en 2030. Salcedo precisó que esa tasa es un supuesto propio, moderado frente al crecimiento histórico que recoge el IPE, y que no traslada al empleo el alza de 15% a 20% prevista para el equity de los fondos.
Los empleos directos se concentran en las obras y la gestión de proyectos; los indirectos, en proveedores de materiales, transporte y servicios especializados; y los inducidos, en actividades que atienden el consumo de los trabajadores.
«El impacto dependerá de la calidad del empleo y de una oferta acorde con la capacidad de pago de las familias», sostuvo Salcedo.